얼마 전 지인이 황당한 일을 겪었습니다. 퇴근 길 골목길에서 갑자기 튀어나온 전동킥보드에 치인 겁니다. 다행히 크게 다치진 않았지만, 무릎이 좀 까지고 타박상이 들었습니다. 그런데 문제는 보험 처리였습니다.
지인은 당연히 "자동차 사고처럼 보험사에서 다 처리해 주겠지"라고 생각했습니다. 그런데 가해 킥보드 운전자는 보험이 없었습니다. 심지어 공유 킥보드도 아니고 개인 소유였다고 합니다. "보험이 없는데 어떻게 하냐"는 지인의 하소연에, 이게 바로 전동킥보드의 보험 사각지대라는 걸 실감했습니다.
자동차 vs 킥보드, 보험 체계가 완전히 다릅니다
자동차는 모든 운전자가 의무보험에 가입하고, 80% 이상이 종합보험에도 가입합니다.
종합보험이 있으면 경미한 사고는 '공소권 없음' 특례가 적용되어 형사처벌을 받지 않습니다.
피해자는 보험사가 알아서 치료비와 합의금을 처리해 줍니다. 편리한 시스템이죠.
그런데 전동킥보드에는 이런 게 없습니다.
보험 가입이 의무가 아니고, 종합보험 상품 자체가 거의 없습니다.
연합뉴스(2025.11.23) 보도에 따르면, 킥보드 가해자는 합의에 실패하면 교통사고처리특례법상 치상 혐의로 형사 입건됩니다.
처벌 수위는 5년 이하 금고 또는 2천만 원 이하 벌금입니다.
자동차였다면 보험 처리로 끝날 수 있는 경미한 사고임에도 말입니다.
피해자 입장에서도 상황은 마찬가지입니다.
가해자가 보험이 없다면 치료비와 합의금을 개인이 직접 받아내야 합니다.
합의가 안 되면 민사소송까지 가야 하고요. 시간과 돈이 이중으로 드는 셈입니다.
킥보드 사고, 이렇게 대비하세요
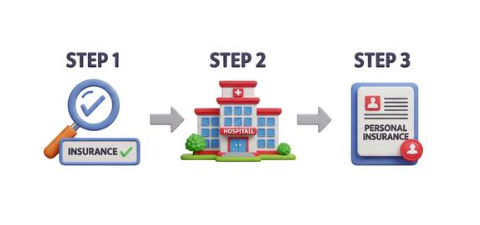
만약 전동킥보드 사고를 당했다면, 당황하지 말고 다음 순서로 대처하세요.
1. 가해자의 보험 확인
공유 킥보드(킥고잉, 빔, 지쿠터 등)는 업체가 가입한 배상책임보험이 있습니다. 개인 킥보드는 가입 여부를 직접 물어보고 증빙을 요구하세요. 보험이 확인되면 보험사를 통해 치료와 합의가 진행됩니다.
2. 가해자 무보험 시 건강보험으로 먼저 치료
보험이 없다면 내 건강보험으로 우선 치료받으세요. 건강보험공단이 치료비를 대신 내준 후, 가해자에게 구상권을 청구합니다. 즉 치료는 받되, 비용은 공단이 가해자에게 청구하는 방식입니다.
3. 내 실손보험 확인
실손의료보험(실비)이 있다면 건강보험 적용 후 본인 부담금을 청구할 수 있습니다. 단, 타인 과실 사고의 경우 약관을 꼭 확인하세요.
PM법이 해결해 줄까?
현재 국회에서 논의 중인 '개인형 이동장치법(PM법)'이 통과되면 상황이 크게 개선될 전망입니다. 주요 내용으로 킥보드 보험 가입 의무화, 최고 속도 제한, 운전 자격 확인 시스템 도입 등이 포함되어 있습니다. 법이 시행되면 현재의 보험 사각지대가 상당 부분 해소될 것입니다.
전문가들은 법적 규제가 먼저 정비되어야 보험사들이 다양한 PM 전용 상품을 개발할 수 있다고 말합니다. 사고율이 낮아져야 보험료도 합리적이 되기 때문입니다. 지금은 말 그대로 '보험 사각지대'에 방치된 상태입니다.
지인의 사례를 듣고 안타까웠습니다. 자동차 사고에만 익숙해져 있다 보니 킥보드 사고의 사각지대를 전혀 몰랐다고 합니다. 도로 위에는 자동차만 있는 게 아닙니다. 킥보드, 전동휠, 자전거까지 다양한 이동수단이 함께 달리는 세상입니다. 각 이동수단의 보험 체계를 미리 알아두는 것이 자신을 지키는 첫걸음입니다.
✔️ 오늘의 핵심
· 킥보드에는 자동차 같은 종합보험 제도가 없음
· 사고 시 가해자 보험 확인이 최우선
· 무보험 시 건강보험 → 실손보험 순서로 대처
· PM법 통과되면 보험 의무화 전망
· 미리 알아두는 게 자신을 지키는 길
출처: 연합뉴스 종합보험 없는 킥보드 보도(2025.11), 손보협회 PM 과실비율 기준, 도로교통공단
이상 문콕박차장이었습니다
추가문의는 카톡(ID: menizer)